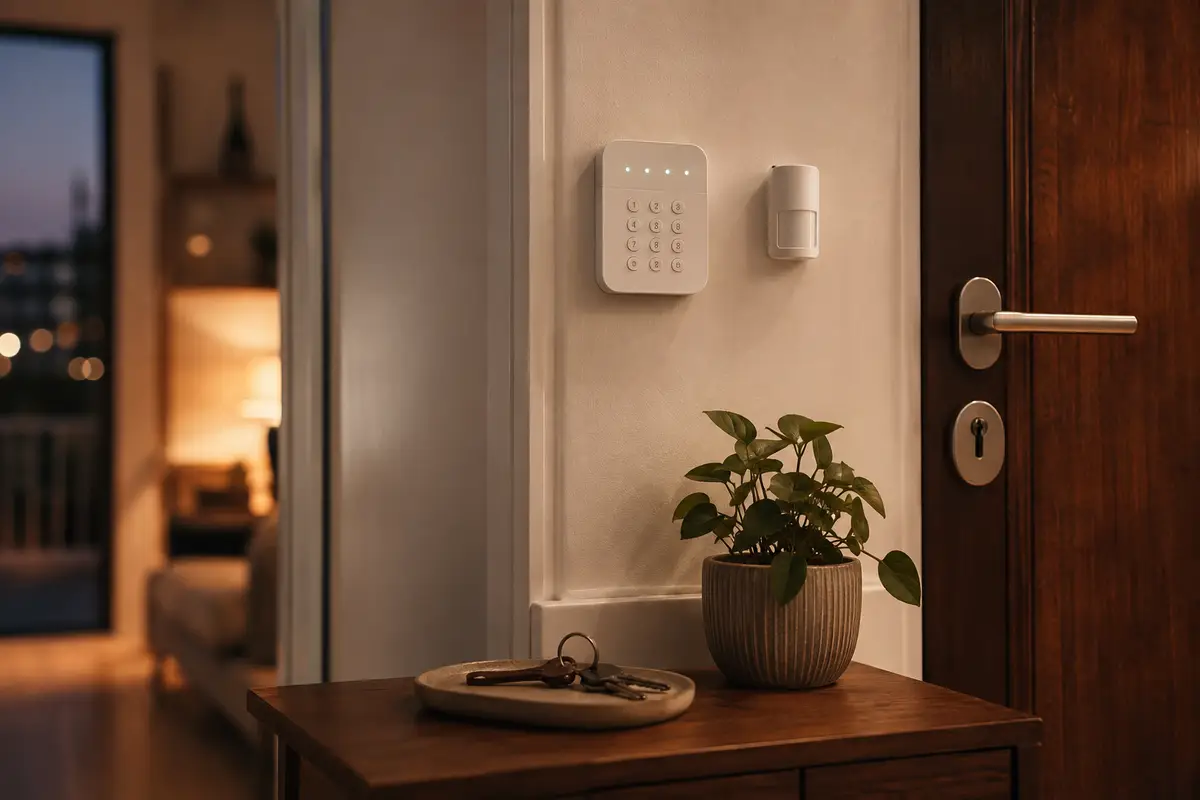
La escena se repite en muchas visitas: en el recibidor hay un teclado de alarma con una pegatina muy reconocible y, en cuanto sale el tema, la frase es casi siempre la misma — «entre lo que pago al mes y la permanencia que me hicieron firmar…». La alarma de cuotas es el modelo que todo el mundo conoce, porque es el que se anuncia en televisión. Lo que casi nadie sabe es que existe el modelo contrario: pagar el equipo una vez, que sea tuyo, y no volver a pagar nada nunca.
Ninguno de los dos es un timo ni un milagro: son dos productos distintos que se parecen por fuera. Lo que sigue son los números de cada uno encima de la mesa —los que salen en la publicidad y los que no—, una explicación honesta de qué aporta de verdad una central receptora, y para quién compensa cada modelo.
Lo que pagas de verdad con una alarma de cuotas
El modelo comercial está muy bien engrasado: la instalación se anuncia barata o directamente gratis «en promoción», porque el negocio no está ahí — está en la cuota. Lo habitual en el mercado se mueve entre 30 y 50 € al mes, con un contrato de permanencia de 24 o 36 meses debajo.
La cuenta merece hacerse despacio, porque en mensualidades pequeñas nunca parece dinero: a 40 € al mes son 480 € al año. 2.400 € en cinco años, 4.800 € en diez, más el alta. Y hay un detalle del contrato que mucha gente descubre el día que quiere darse de baja: en la mayoría de los casos el equipo no es tuyo. Se cede mientras pagas; al dejar de pagar, la empresa lo retira o queda bloqueado, porque solo sabe comunicarse con su central. Después de diez años y casi cinco mil euros, la pared se queda como estaba.
A cambio de esa cuota hay un servicio real, que no vamos a caricaturizar: una central atendida por personas las 24 horas que verifica cada salto y, si procede, avisa a la policía. Cuánto vale eso —y para quién— es justo la pregunta que responde el resto del artículo.
Qué es una alarma sin cuotas (y qué incluye exactamente)
Una alarma sin cuotas es, ante todo, un equipo en propiedad: sensores de apertura en la puerta y las ventanas, detectores de movimiento, sirena interior y, si se quiere, cámaras. Se paga una vez —nuestros sistemas de seguridad parten desde 900 € con instalación y configuración incluidas— y no hay mensualidad, ni permanencia, ni letra pequeña que te ate a nadie.
Cuando algo salta, el aviso llega en segundos a tu móvil y al de quien tú decidas, con la foto o el clip de la cámara correspondiente, así que ves al momento si ha sido el gato o si hay alguien en el salón. Las imágenes se guardan en local, dentro de tu casa, no en el servidor de una empresa: nadie más puede ver tu salón, y el sistema entero funciona en tu propia red, con la misma filosofía que el resto de la domótica sin nube que instalamos.
Y hay una tercera diferencia menos evidente que la económica: una alarma de cuotas es un sistema cerrado que solo hace de alarma. Una sin cuotas montada sobre el sistema de la casa es una pieza más de la domótica: los mismos detectores de movimiento que la disparan de madrugada son los que encienden la luz del pasillo un martes cualquiera. Enseguida volvemos sobre esto, porque es donde el planteamiento cambia de verdad.
La central receptora: lo único que una alarma sin cuotas no te da
Aquí va la parte que la publicidad de un bando omite y la del otro exagera. Lo que de verdad compras con la cuota no son los sensores —son equivalentes a los de cualquier sistema—, sino la central receptora de alarmas: una sala atendida por personas las 24 horas que recibe el salto, lo verifica por imagen o audio y, si procede, traslada el aviso a la policía.
Ese último paso no es un adorno legal: la normativa de seguridad privada —la Ley 5/2014— reserva la comunicación de saltos de alarma a la policía a las centrales homologadas, precisamente para filtrar las falsas alarmas. Un particular no tiene ese canal directo: si tu alarma salta y en la cámara ves a alguien, llamas al 112 como cualquier testigo. La llamada se atiende igual; la diferencia es quién la hace — y que la central la hace aunque tú estés en un avión con el móvil apagado.
La pregunta honesta, por tanto, no es «¿central sí o no?», sino: ¿qué pasa en tu caso concreto en los minutos siguientes a un salto? Si vives en el piso, con el móvil encima y vecinos pared con pared, el aviso con vídeo en tu mano resuelve la situación igual — o antes, porque no hay verificación de por medio. Si la alarma protege una segunda residencia a dos horas de coche donde nadie puede acercarse a mirar, que alguien vigile por ti tiene un valor real, y negarlo sería vender humo.
Las dos en frío: la tabla
| Alarma de cuotas | Alarma sin cuotas | |
|---|---|---|
| Pago inicial | Alta e instalación, a menudo «en promoción» | Equipo e instalación, desde 900 € |
| Cuota mensual | Entre 30 y 50 € habituales | 0 € |
| Coste a 5 años | En torno a 2.400 € solo en cuotas (a 40 €/mes) | El pago inicial, y ya |
| El equipo | De la empresa: se cede mientras pagas | Tuyo |
| Permanencia | 24–36 meses habituales | Ninguna |
| Quién recibe el salto | La central, 24/7 | Tu móvil y el de quien decidas, con imagen |
| Aviso a la policía | Lo da la central tras verificar | Lo das tú, al 112 |
| Las imágenes | Habitualmente en la nube del proveedor | En local, en tu casa |
| Si dejas de pagar | Retiran o bloquean el equipo | No hay nada que dejar de pagar |
| Con el resto de la casa | Sistema cerrado: solo alarma | Se integra: luces, persianas, presencia |
Cuándo compensa cada una (de verdad)
Con la tabla delante, los perfiles salen bastante solos. La alarma de cuotas, con su central, tiene sentido cuando nadie puede reaccionar al aviso:
- Una segunda residencia aislada, a horas de distancia, donde ni tú ni ningún vecino podéis acercaros a comprobar nada.
- Quien no quiere depender del móvil: hay personas que no van a mirar una notificación, y lo saben.
- Un negocio cuyo seguro exige conexión a central receptora — está escrito en algunas pólizas de comercio; léela antes de decidir.
La alarma sin cuotas gana en el caso que resulta ser el más común:
- La vivienda habitual, con el móvil siempre encima y vecinos pared con pared: el aviso con vídeo llega antes que cualquier protocolo de verificación.
- Pisos de alquiler: sin permanencia y sin obras, el equipo es tuyo y se viene contigo en la mudanza.
- Quien ya tiene —o quiere— domótica: la alarma pasa a ser una pieza más del sistema, no un aparato aparte con su propia app y su propia factura.
- Quien no quiere sus cámaras en la nube de nadie: con grabación local, las imágenes de tu casa no salen de tu casa — qué cámara sirve y dónde puede apuntar lo contamos en la guía de cámaras de vigilancia para casa sin cuota.
Cómo la montamos nosotros
Nuestros sistemas de seguridad van sobre la plataforma de la casa —Home Assistant, en red local—, con sensores de apertura y movimiento, sirena, cámaras con grabación local y aviso al móvil de toda la familia. Se arma por zonas: el modo noche vigila puerta, ventanas y terraza mientras dormís dentro, sin que un viaje al baño despierte a nadie.
Y como la alarma vive dentro de la domótica, la casa entera colabora. Si algo salta de madrugada, no suena solo la sirena: se encienden las luces de la casa a la vez, que desconcierta a un intruso bastante más que un pitido. El mismo sistema vigila también el agua con sensores de fuga que avisan antes de que un escape se convierta en inundación, y cuando os vais de vacaciones la casa simula presencia con luces y persianas para que, con suerte, la alarma no tenga que saltar nunca. Todo con un solo pago desde 900 €, y con nuestra instalación y configuración garantizadas durante 5 años.
Dudas habituales
¿Es legal tener una alarma sin conectarla a una central?
Sí, completamente. La ley regula las alarmas conectadas a una central receptora —quién puede prestar ese servicio y cómo debe verificar cada salto—, pero un sistema que te avisa a ti al móvil es un equipo de uso doméstico, como un timbre o una cámara: no necesita contrato, homologación ni permiso. El único límite real es que la comunicación directa con la policía queda reservada a las centrales homologadas; si tu alarma salta y en la cámara ves a alguien dentro de casa, llamas al 112 como cualquier testigo, y esa llamada se atiende exactamente igual.
¿Qué pasa si se va la luz o se corta internet?
Los sensores funcionan a pila —duran años— y la central del sistema lleva batería de respaldo, así que un corte de luz no la apaga. Sin internet, todo lo que ocurre dentro de casa sigue funcionando: la sirena suena y la grabación local continúa; lo que se pierde mientras dure el corte es el aviso al móvil, porque ese aviso viaja por internet. En viviendas donde ese hueco preocupa —una segunda residencia, por ejemplo— se añade un router con SIM de datos de respaldo y el aviso sale por la red móvil.
Tengo una alarma de cuotas: ¿puedo quedarme el equipo y dejar de pagar?
Casi nunca. En la mayoría de contratos el equipo no se vende: se cede mientras pagas la cuota, así que al darte de baja la empresa lo retira o queda inservible, porque solo sabe hablar con su central. Lo razonable es mirar primero cuándo termina tu permanencia —suele ser de 24 o 36 meses— y hacer el cambio a partir de ahí: la instalación nueva se monta en una mañana y no aprovecha nada del equipo antiguo, así que no hay que coordinar nada con la baja.
¿Cuánto cuesta una alarma sin cuotas?
Desde 900 €, con instalación y configuración incluidas, en un pago único: no hay mensualidades ni permanencia. A partir de ahí el precio se mueve por el número de sensores y cámaras y por si se integra con más domótica —luces, persianas, simulación de presencia—. La visita y el presupuesto son sin compromiso, y garantizamos nuestra instalación y configuración durante 5 años.
En resumen
Una alarma de cuotas y una sin cuotas se parecen por fuera, pero venden cosas distintas: la primera cobra cada mes por una central que vigila por ti —y eso vale la pena exactamente cuando nadie más puede reaccionar al aviso—; la segunda es tuya, avisa a tu móvil con imagen, guarda las grabaciones en casa y no vuelve a costar dinero. Para una vivienda habitual, con el móvil encima y la domótica trabajando en el mismo equipo, la cuenta sale casi siempre del mismo lado: los 2.400 € que una cuota se lleva en cinco años dan para proteger la casa entera una sola vez — y que sea tuya.